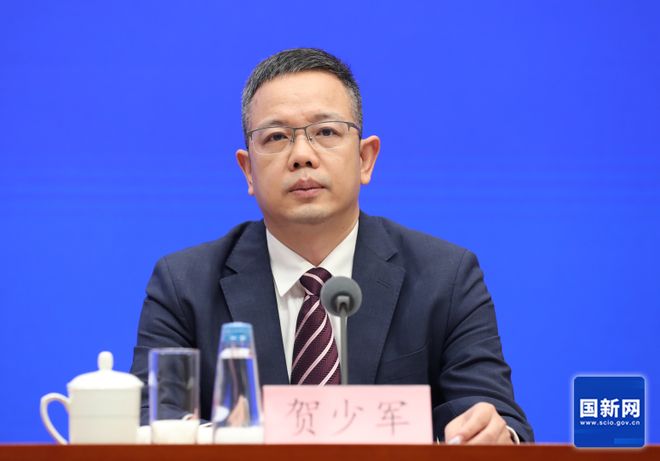
『导读』7月28日国新办发布会商务部表示,上半年我国电动汽车、锂电池出口分别增长68.7%、37.6%,归因于完整产业体系、超大规模市场、创新驱动与开放合作四大优势。
发布会核心数据
7月28日国新办发布会上,商务部介绍上半年我国电动汽车出口同比增长68.7%,锂电池出口增长37.6%,新能源汽车产业体系完备、供应链响应效率全球领先。这一组数字,把电动汽车推到了“中国外贸新名片”的位置,也印证了新能源赛道对外贸结构的拉动作用。
在外部需求波动、传统出口承压的背景下,电动汽车与锂电池的逆势高增长,成为外贸结构里少有的亮点。对决策层而言,这不仅是出口额的提升,更是中国制造从低端代工向高附加值技术产品跃迁的具象证明,战略意义远超单一品类的贸易顺差。
四大优势归因
商务部将增长归因于四大优势:完整的产业体系、超大规模市场、创新驱动与开放合作。其中,完整产业体系是最底层的能力——从矿产加工、电芯制造到整车集成,中国拥有全球最完整的链条,这让交付与成本具备天然韧性,也是海外对手难以短期复制的壁垒。
超大规模市场则提供了天然的“试验场”与规模效应。庞大的本土需求摊薄了研发与产线成本,使中国车企能以更低的单位成本迭代产品;而创新驱动与开放合作,则确保了技术不僵化、供应链不封闭,形成正向循环。
产业体系的全球位置
新能源汽车产业链的完备程度,已经成为国家制造业竞争力的重要指标。当电池、电机、电控与智能软硬件都能在本土高效协同,新车的研发到量产周期被显著压缩,这种敏捷性在需求快速变化的当下尤为关键,也是“新名片”能够持续发光的根基。
从供应链视角看,中国企业在关键材料、电池制造与智能零部件上的聚集,既带来了成本优势,也带来了议价权。这种集群效应不是单一工厂能形成的,而是数十年产业积累的结果,也正是电动汽车出口能够保持高增速的底层支撑。
对全球市场的影响
出口的高增长,意味着中国新能源车正在重塑全球汽车贸易格局。过去由德日系主导的出口秩序,正被中国品牌以电动化切入的方式改写,尤其是在东南亚、拉美与欧洲部分市场,中国电动车的份额上升明显,也倒逼海外车企加速转型。
不过出口狂欢之下也需冷静:贸易壁垒、本地化要求与认证差异,仍是绕不开的变量。能否从“卖车出去”走向“体系出海”,把制造与标准一并带出去,决定了这轮出口红利的可持续性,也决定了“新名片”能否长期保值。
开放合作的平衡
商务部强调开放合作,实则点出了出海的下一课。单边出口容易触发摩擦,而本地建厂、技术合作与供应链共建,更能把贸易关系沉淀为产业关系。这种从产品到生态的跃迁,正是中国新能源全球化走向成熟的必经阶段。
对行业而言,出口数据亮眼是好事,但更该关注的是质量——高附加值占比、品牌溢价与本地化深度。只有当出口从“以价换量”转向“以质取胜”,电动汽车作为外贸新名片的分量才会真正稳固,也才能抵御周期与外部冲击。
政策导向与出海
政策层面正从单纯的规模鼓励,转向质量、安全与规范并重。智能网联、车路云一体化、反内卷与高质量发展,成为新的关键词。清晰而稳定的规则,既约束无序竞争,也为真正有技术含量的企业留出成长空间,推动行业从野蛮生长走向良性成熟。
在全球化维度,中国新能源车正从产品出口走向体系出海。本地化制造、供应链外迁与标准输出,让出海从贸易行为升级为生态共建。这种深耕模式虽然更慢,却更经得起贸易波动与汇率风险的考验,也代表着中国制造业竞争力的深层跃迁。
从长远看,政策的手与市场之手需要同向发力。清晰的规则为创新兜底,充分的竞争为效率提速,二者结合才能让产业既跑得快又走得稳。当出海从贸易走向生态、从规模走向质量,中国新能源车的故事,才真正写到最有想象力的章节,也为全球绿色转型提供可借鉴的样本。
行业背景与趋势
进入2026年,中国新能源汽车市场已从“有没有”全面迈过“好不好”的阶段。消费者对续航、补能、智能与安全的关注,逐渐取代对单纯价格的敏感。行业竞争的主线,正从规模扩张转向质量与体验的精细化比拼,车企之间的较量也不再只是参数表的堆叠,而是体系化能力的综合兑现。
从宏观视角看,电动化与智能化两条主线正在深度交织。上半场的电池与三电技术趋于成熟,下半场的主动权则落在智能驾驶、智能座舱与软件迭代速度上。能够把硬件、数据与生态打通的企业,才有机会在存量博弈中持续获得溢价,这也解释了为何各家纷纷把研发重心向软件与算法倾斜。
在这种背景下,企业的护城河不再来自某一项单点技术,而来自把研发、制造、供应与用户运营串成闭环的能力。谁能在快速变化的需求里持续交付稳定可靠的产品,谁就能把规模转化为利润,把流量沉淀为品牌。这恰恰是新能源竞争进入中场后,最考验内功的地方。
供应链与产业生态
中国新能源汽车的竞争力,根基在于完备且敏捷的供应链体系。从电芯、电驱到智能软硬件,本土产业链的快速响应能力,让新车研发到量产的周期被大幅压缩。这种“就近协同”的效率,是海外对手短期内难以复制的深层护城河。
在车企自研与第三方供应并行的格局下,垂直整合程度常常决定成本底线。掌握核心零部件话语权的企业,能在价格战中保有更厚的安全垫;而依赖外部采购的品牌,则需以更快的迭代与更精准的定位突围。供应链的此消彼长,正在悄悄改写行业的座次。
供应链的强弱,最终会体现在产品的节奏与成本上。一个反应敏捷、协同紧密的产业链,能让新车以更快速度、更优价格抵达用户,也能在外部冲击来临时展现出更强的韧性。这正是中国新能源车能在全球市场持续走强的最底层逻辑,也是后来者最难短期追赶的壁垒。
电池技术与安全
动力电池的安全性,始终是用户最在意的底线。近年来磷酸铁锂电池凭借更稳定的化学特性与更低的成本,重新成为市场主流选择,越来越多的车企把针刺、热扩散、底部碰撞等极端工况纳入电池包验证范围,力求把热失控风险压到最低。
在能量密度与安全的平衡木上,行业形成了“不冒进”的共识。电芯层面的防护、模组级的热隔离、整车级的监控三层联动,成为高端车型的标准动作。对普通用户而言,与其追逐极致的能量数字,不如关注实车经过哪些严苛测试,这才是日常用车最踏实的安全感来源。
对用户来说,安全是电车最朴素也最不可妥协的需求。再花哨的功能,若建立在不可靠的电池之上,都只是空中楼阁。行业正在形成的共识是,把安全验证做在前面、把兜底承诺写进合同,远比发布会上的续航数字更能赢得长期信任,也更能让新能源真正走进千家万户。
补能网络演进
补能体验正成为影响购车决策的关键变量。高压快充平台的普及,让“充电像加油一样快”从口号走向现实;与此同时,超充站、换电站与家用充电桩的协同布局,正在重构用户的能源使用习惯。谁先把补能便利性做到接近加油,谁就能在纯电普及的下半场占得先机。
从更长的周期看,补能网络的互联互通是大势所趋。不同品牌的超充地图彼此打通、运维标准逐步统一,将显著降低用户的跨城出行焦虑。当充电设施从“专属”走向“共享”,新能源车的日常可用性会再上一个台阶,这也是基础设施从建设期走向运营期的必然方向。
可以预见,随着超充与换电标准的逐步统一,补能体验的地域差异会快速收窄。当无论身处一线城市还是县域乡镇,用户都能获得相近的补能便利,新能源车的普及便少了最后一道心理门槛。基础设施的均好性,终将成为衡量市场成熟度的最硬指标。
写在最后
商务部用68.7%的出口增速,把电动汽车正式定义为中国外贸新名片。完整产业体系、超大规模市场、创新驱动与开放合作四重优势叠加,是中国新能源车出海的底气。能否把短期红利转化为长期体系优势,将决定这张名片的成色。