『导读』上汽集团与通用汽车在上海签署续约协议,合资期限延长20年至2047年;上汽通用计划到2030年落地至少30款新能源车型,完善别克、凯迪拉克新能源矩阵,加速智能电动转型。
一纸续约,把时间轴拉到了2047年
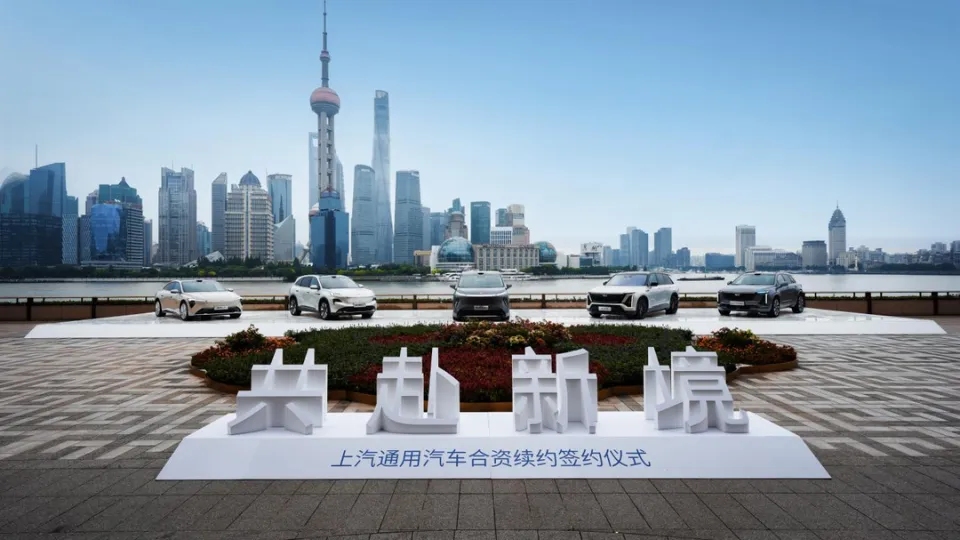
8月5日,上汽集团与通用汽车在上海正式签署续约协议,上汽通用汽车的合资期限延长20年,至2047年。
这个消息放在两年前,恐怕会让不少人感到意外。那时候关于合资车企的讨论几乎是一边倒的悲观:份额下滑、产品滞后、渠道退网、电动化转型慢半拍,甚至有人开始预测某些合资品牌会在几年内退出中国市场。在那样的舆论环境里,谈论一份长达二十年的续约协议,听上去像是一种不合时宜的乐观。
但协议还是签了,而且一签就是二十年。这个动作本身传递的信号相当明确:两大股东对中国汽车市场的长期潜力,以及对上汽通用转型能力的判断,都没有动摇。
在签约仪式上,上汽集团董事长王晓秋给出了一个具体的承诺——面向未来,股东双方将持续投入研发资源,支持本土团队主导新能源与智能技术开发;至2030年,上汽通用将落地至少30款新能源车型。
三十年标杆,与一次不得不做的转身
要理解这次续约的分量,得先回看上汽通用这将近三十年走过的路。
在中外汽车产业开放合作的历史上,上汽通用一直被视为标杆案例。它最重要的贡献之一,是依托泛亚汽车技术中心率先搭建起了合资企业的本土正向研发体系。在那个大多数合资企业还停留在引进车型、本地生产的阶段时,泛亚已经开始承担整车正向开发任务,为整个中国汽车产业输出了技术、人才和标准化经验。今天活跃在众多自主品牌研发一线的工程师中,有相当一部分带着泛亚的履历。
然而进入电动智能化时代,这套曾经领先的体系遇到了新问题。国内汽车市场进入存量竞争阶段,电动化和智能化重塑了行业格局,合资车企普遍面临双重压力:一边要直面自主品牌在产品定义和迭代速度上的强势冲击,另一边要适配国内快速变化的用户需求。过去那套先由海外总部定义产品、再由中国团队本地化适配的流程,在中国市场每18个月就换一代智能座舱的节奏面前,显得过于笨重。
合资企业的发展逻辑,到了必须重构的时候。
至境模式:合资企业也能跑通本土创新
转折点出现在上汽通用的至境系列上。
业内普遍认为,至境模式的跑通,证明了合资企业同样可以实现本土快速创新,并且能交出一份说得过去的新能源成绩单。这个案例的价值不在于卖了多少台,而在于它验证了一条路径——当产品定义权、技术开发权真正下放给本土团队时,合资企业积累的制造体系、质量管控、供应链管理能力就能重新发挥作用。
这条路径其实并不神秘。核心就两件事:一是决策权本地化,让最懂中国用户的人来定义产品;二是开发节奏本地化,按中国市场的迭代速度而不是全球统一的产品周期来排产品计划。听起来简单,但在一个跨国合资体系里推动这两件事,涉及的组织博弈和利益调整并不轻松。
上汽通用做成了,所以才有了这次二十年的续约。反过来说,如果没有至境模式的验证,通用汽车未必愿意在中国市场再押上二十年。
30款新能源车,怎么落地
王晓秋提到的至少30款新能源车型,是这次续约中最具体的一个数字。
从时间上看,从现在到2030年不到五年,平均每年要投放6款以上的新能源车型。这个节奏对合资企业来说相当紧凑,意味着产品规划、平台开发、供应链准备必须同步推进,几乎没有试错的空间。
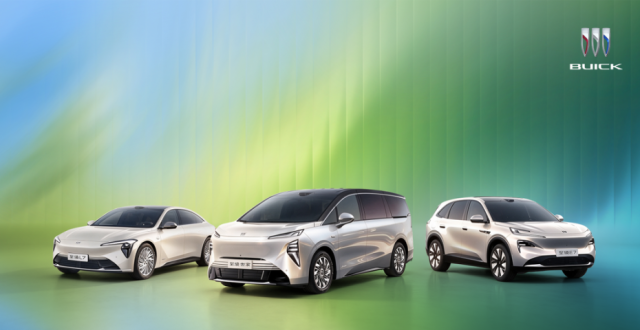
从品牌上看,这30款车将主要用于完善别克与凯迪拉克两大品牌的新能源矩阵。别克承担走量任务,需要在主流价格带上覆盖轿车、SUV、MPV等主要品类;凯迪拉克则负责向上突破,在豪华电动细分市场上与自主高端品牌以及传统豪华品牌的电动产品正面竞争。
从技术上看,重点被明确放在了智能座舱与高阶智驾这两项上。这也是合资品牌过去几年被诟病最多的短板——车做得扎实,但车机卡顿、语音识别迟钝、辅助驾驶功能落后一代,在年轻消费者那里几乎是致命伤。要在五年内补齐这两块,光靠海外技术输入显然不够,必须深度接入中国本土的智能化供应链。
出海:从全球本土化到中国全球化
这次续约中另一个容易被忽略但意味深长的细节,是出海计划。
王晓秋透露,别克至境E7将于10月出口海外,后续还将开拓中东、南美、亚太等市场。
这句话的分量,需要放在合资企业的历史逻辑里才能读懂。过去几十年,合资企业的角色是把海外的车型和技术引进到中国,用中国的产能和市场去消化。产品流向是单向的——从外到内。中国团队做的是适配和改良,很少有机会主导一款面向全球市场的产品。
而现在,一款由中国团队主导开发、在中国生产的产品,要通过通用汽车的全球渠道走向海外市场。产品流向反转了。
业内人士对此的评价是,上汽与通用的续约标志着合资模式迈入了全新阶段:合作不再局限于海外技术的引进落地,而是转向全球资源与本土创新的双向赋能。一方面稳固中外产业合作的纽带,另一方面推动中国研发、中国制造的产品走向全球,实现从全球本土化向中国全球化的跨越。
对通用汽车而言,这笔账也算得过来。中国是全球电动化程度最高、供应链最完整、成本最有竞争力的汽车市场。与其在别的地方从零搭建电动车研发和制造体系,不如把中国合资企业的能力接入全球体系,这在商业上是更划算的选择。
7月的数据,给了这份协议一个注脚
续约消息公布的同一周,7月的车市数据也陆续出炉,二者放在一起看别有意味。
乘联分会数据显示,7月国内新能源乘用车预估批售量达147万辆,同比上涨23%,环比仅下降1%,创下2026年各月最高同比增速。新能源乘用车零售约98万辆,渗透率有望达到64.5%的历史新高。在这样一个新能源占据绝对主导的市场里,合资品牌的处境可想而知。
但同一份统计里也有另一条信息:7月新能源批售量创当月历史新高的车企名单中,出现了上汽通用、广汽丰田、长安马自达、江苏悦达起亚等一批合资企业的身影。它们的绝对体量当然还无法与头部自主品牌相比,但增长的方向是明确的。
这说明,合资品牌在新能源赛道上并非完全没有机会,关键在于投入是否真实、决策是否够快。那些还在等待总部下一步指示的企业,数据只会越来越难看;而那些已经把方向盘交给中国团队的,至少还站在牌桌上。
上汽通用选择在这个时点签下二十年协议,某种程度上就是把这个判断制度化——不是走一步看一步,而是把长期投入写进合同。对于一家需要持续投入巨额研发资源的合资企业来说,股东层面的长期承诺,本身就是一种稀缺的确定性。
合资2.0,会成为一种范式吗
上汽通用不是唯一在做这件事的合资企业。
就在同一时期,广汽本田宣布未来两年推出5款新车,其中包含全新混动车型和两款本土化新能源车型,并全面推行产品总监制,由中方团队主导产品定义,同时被本田确立为全球新能源先行先试的研发基地。其研发逻辑也从引进改良转向了本土创造。
方向惊人地一致:把产品定义权交给中国团队,把中国当成新能源技术的策源地而非单纯的销售市场,再把中国开发的成果反哺全球。
这种模式能不能成,短期内还不好下结论。它面临的挑战至少有三个。第一是组织磨合——跨国公司的决策链条天然冗长,把权力真正下放需要打破很多既有惯例。第二是速度差——自主品牌的产品迭代速度是合资体系过去几十年从未面对过的,追平这个节奏需要的不只是决心。第三是品牌认知——在年轻消费者心中,合资品牌与智能电动之间的联想还很弱,扭转这一点需要时间和爆款产品的双重作用。
但至少,方向选对了。相比于那些还在犹豫要不要在中国继续投入的跨国车企,上汽通用用一份二十年的协议表明了态度。
写在最后
二十年是一个很长的周期。2047年,今天买车的年轻人已经步入中年,今天讨论的很多技术路线可能早已过时,汽车这个产品形态本身也许都会发生根本变化。
在这样一个高度不确定的行业里签下二十年的协议,本质上是一种押注——押的是中国市场的长期价值,押的是本土团队的创新能力,也押的是合资这种组织形式还能继续创造价值。
过去三十年,上汽通用证明了合资可以把先进的产品和体系带进来。接下来二十年,它需要证明的是另一件事:合资也可以把中国创造的东西带出去。这道题比前一道难得多,但如果答对了,它给整个行业提供的,就不只是一份财报数据,而是一个可以被复制的转型样本。